洞察萬億市場 中國冷鏈物流的機遇、挑戰與競爭格局——聚焦城市配送運輸服務
一、引言
隨著消費升級、生鮮電商爆發式增長以及醫藥冷鏈需求提升,中國冷鏈物流市場規模已突破萬億級別。城市配送運輸服務作為冷鏈“最后一公里”的核心環節,既承載著巨大的市場機遇,也面臨成本、效率與合規的多重挑戰。本文從萬億市場背景出發,系統分析中國冷鏈物流的機遇、挑戰與競爭格局,并重點探討城市配送運輸服務的演變趨勢。
二、萬億市場背后的機遇
1. 政策驅動與基礎設施完善
國家層面先后出臺《“十四五”冷鏈物流發展規劃》等政策,明確支持冷鏈物流基礎設施建設。冷庫容量、冷藏車保有量持續增長,為城市配送網絡提供底層支撐。
2. 生鮮電商與即時零售爆發
消費者對生鮮、乳制品、預制菜等品類的高品質需求,推動冷鏈城市配送從“次日達”向“小時達”升級。前置倉、店倉一體等模式催生大量高頻、小批量、多頻次的城配運輸需求。
3. 醫藥冷鏈剛性需求增長
疫苗、生物制劑、血液制品等需要嚴格溫控,城市內醫院、藥店、疾控中心的配送網絡對合規冷鏈運輸服務需求旺盛,附加值較高。
4. 技術賦能降本增效
物聯網、大數據、AI路徑規劃、新能源冷藏車等技術應用,提升了城市配送的溫控精度與調度效率,為規模化盈利創造條件。
三、冷鏈物流面臨的主要挑戰
1. 成本高企與盈利困難
城市配送“多溫區、小批量、多點位”的特點導致單車裝載率低、配送成本高。冷庫建設與冷藏車購置成本高,加之末端交付時間窗口集中,最后一公里成本約占全鏈路的30%-40%,盈利模型脆弱。
2. 斷鏈風險與溫控難題
城市配送頻繁開關車門、多點裝卸,易造成溫度波動;部分中小服務商溫控設備老舊、監控缺失,導致“斷鏈”現象,影響生鮮品質與醫藥安全。
3. 合規與監管趨嚴
食品安全法、藥品GSP認證、道路運輸條例等對冷鏈運輸提出更高要求,城市限行、排放標準升級也壓縮了傳統燃油冷藏車的運營空間。
4. 人才短缺與標準化不足
冷鏈城配涉及溫控操作、設備維護、應急處理等專業技能,一線司機與操作人員短缺;行業標準執行不一,服務質量參差不齊。
四、競爭格局分析
1. 頭部綜合物流企業主導
順豐冷運、京東冷鏈、榮慶物流等企業憑借全國網絡與品牌優勢,在城市配送領域加速布局,通過倉配一體、B2B/B2C融合服務提升客戶粘性。
2. 垂直領域服務商深耕
醫藥冷鏈領域有上海醫藥物流、九州通等;生鮮城配領域有flash魔方、唯捷城配等區域玩家,聚焦細分場景形成差異化壁壘。
3. 平臺型與跨界玩家入局
美團、餓了么等即時配送平臺通過冷鏈能力延伸切入城配;新能源車企、冷機制造商向下游服務延伸,推動運力平臺化。
4. 區域中小服務商競爭激烈
城市配送本地化屬性強,大量中小冷鏈運輸企業依靠價格與靈活性占據長尾市場,但面臨標準化與資金壓力,整合并購趨勢明顯。
五、城市配送運輸服務的發展趨勢
1. 多溫共配與集約化配送
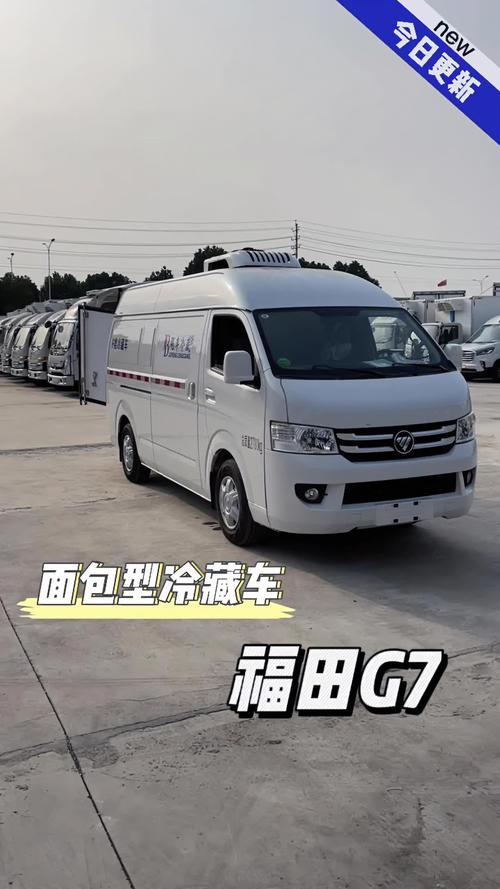
通過多溫區冷藏車與智能分揀系統,實現冷凍、冷藏、常溫商品同車配送,提升裝載率與配送效率。
2. 前置倉+即時配送網絡
以城市前置倉、網格倉為節點,構建3-5公里半徑的冷鏈微循環,滿足即時零售的極速達需求。
3. 數字化與全程可視化
溫度記錄儀、GPS+物聯網平臺實現從出庫到交付的全鏈路溫控追溯,滿足客戶與監管的合規要求。
4. 新能源冷藏車與綠色城配
在路權政策與碳減排驅動下,新能源冷藏車在城配場景加速滲透,配套充換電與溫控技術持續優化,降低運營成本。
5. 共同配送與運力共享
多個品牌共用城配運力與倉儲資源,通過平臺化調度減少空駛率,提升社會物流效率。
六、
中國冷鏈物流萬億市場方興未艾,城市配送運輸服務作為連接生產與消費的關鍵紐帶,正從粗放擴張走向精細化運營。企業需在溫控品質、成本控制與數字化能力上構建核心壁壘,抓住生鮮即時零售與醫藥冷鏈的結構性機遇,同時應對合規與盈利挑戰。具備網絡化、標準化與綠色化能力的城配冷鏈服務商,將在競爭格局中占據主導地位。
如若轉載,請注明出處:http://www.cnsppc.cn/product/50.html
更新時間:2026-10-22 00:23:30